Quem comprou ou pretende comprar um imóvel em Campinas ou Paulínia pode usar um pagamento extra para antecipar a quitação do financiamento. A escolha costuma ser entre reduzir o número de parcelas restantes ou diminuir o valor mensal, e a melhor alternativa depende do contrato, do orçamento e dos objetivos de cada pessoa.
O que considerar antes de amortizar
- Amortizar mensalmente é parte normal do financiamento; a amortização extraordinária é um pagamento adicional.
- Reduzir o prazo mantém a prestação próxima do valor atual e encurta o contrato.
- Reduzir a prestação diminui o compromisso mensal, mantendo o prazo restante.
- O efeito nos juros depende das condições do contrato e deve ser conferido nas simulações do banco.
Amortização extra: o que é e como funciona?
Amortização extraordinária é um pagamento além das prestações previstas, direcionado à redução do saldo devedor. Como a dívida diminui, também pode cair a base sobre a qual incidem os juros futuros. O resultado exato depende das regras do financiamento, do sistema de amortização e da data em que o banco processa o pagamento.
Não confunda esse valor extra com a amortização que já existe em cada prestação. Na parcela mensal, uma parte reduz a dívida e outras partes podem corresponder a juros, seguros e encargos previstos no contrato. O pagamento adicional tratado neste artigo é uma quantia separada, aplicada conforme a alternativa escolhida junto à instituição financeira.
A diferença entre encurtar o contrato e aliviar o pagamento mensal também aparece no conteúdo original sobre amortização usado como referência para este artigo. Na prática, o banco precisa mostrar como cada escolha altera o cronograma da dívida.
Reduzir prazo ou prestação: o que muda?
As duas opções abatem o saldo devedor, mas distribuem o efeito de formas diferentes. Compare as simulações do banco para o mesmo valor extra e a mesma data de pagamento.
| Escolha | O que tende a mudar | Pode fazer sentido quando |
|---|---|---|
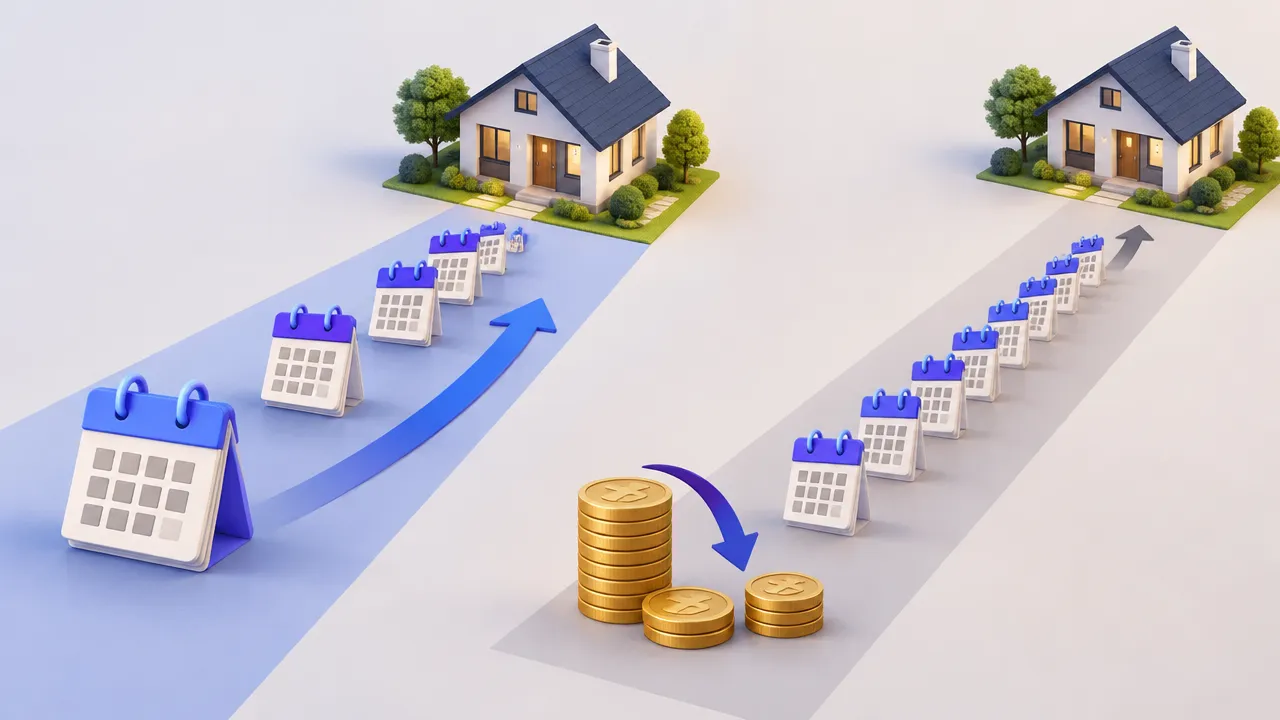
| Reduzir o prazo | O saldo diminui e caem as parcelas restantes; a prestação costuma ficar próxima da atual. | A renda comporta a parcela e a prioridade é terminar o financiamento antes. |
| Reduzir a prestação | O valor mensal diminui, enquanto o prazo restante é mantido. | É importante liberar espaço no orçamento mensal. |
Como a redução do prazo pode diminuir juros?
Ao reduzir o tempo do contrato, o saldo devedor pode permanecer sujeito a juros por menos tempo. Por isso, essa alternativa tem potencial para gerar maior economia de juros, mas não é possível prometer um resultado igual para todos: taxa, indexador, sistema de amortização, saldo atual e momento do pagamento influenciam o cálculo.
Quando baixar a prestação pode ser mais útil?
Uma parcela menor pode ajudar quem precisa recuperar folga no orçamento, prevê despesas importantes ou quer reduzir o peso fixo mensal. O benefício principal é o alívio no fluxo de caixa, não necessariamente a quitação mais rápida. Verifique nas simulações o custo total projetado e o prazo que permanecerá.
Qual opção combina com seu momento financeiro?
A decisão deve equilibrar o custo do financiamento e a segurança do orçamento doméstico. Não use todo o dinheiro disponível apenas para antecipar parcelas sem avaliar despesas próximas e uma reserva para imprevistos.
- Prazo menor: pode ser adequado se a parcela atual cabe com tranquilidade no orçamento e quitar antes é uma prioridade.
- Prestação menor: pode ajudar se reduzir compromissos mensais é mais importante neste momento.
- Adiar o pagamento extra: pode ser prudente se a quantia faria falta para despesas previsíveis ou emergências.
Exemplo hipotético: uma família recebe um valor extra e considera usá-lo no financiamento. Para comparar, ela pede ao banco duas simulações com o mesmo saldo devedor, a mesma quantia adicional e a mesma data: uma reduzindo prazo, outra reduzindo prestação. Depois, avalia o impacto mensal, o total projetado e quanto dinheiro ainda manteria disponível.
Como pedir simulações ao banco?
Solicite à instituição financeira o saldo devedor atualizado e simulações das duas modalidades de amortização extraordinária. Para que a comparação seja útil, informe o mesmo valor adicional e a mesma data pretendida para os dois cenários.
- Consulte o saldo devedor e confira as condições contratuais do financiamento.
- Informe quanto pretende pagar além da prestação e quando faria o pagamento.
- Peça uma simulação para reduzir o prazo e outra para reduzir a prestação.
- Compare parcelas futuras, prazo restante e custo total projetado em cada cenário.
- Revise o orçamento e a reserva de emergência antes de confirmar a operação.
As simulações são estimativas baseadas nas condições apresentadas pelo banco. Se houver indexador ou outras regras contratuais, peça que a instituição esclareça como afetam os valores futuros. Não decida apenas pela parcela menor ou pelo maior número de prestações eliminadas: considere o conjunto do seu planejamento.
Uma escolha ligada aos seus planos para o imóvel
Amortizar pode ser uma maneira de aproximar a quitação, mas a escolha entre prazo e prestação precisa fazer sentido para a sua realidade financeira. Compare alternativas com dados atualizados do contrato, preserve uma reserva adequada e confirme os efeitos diretamente com o banco.
Se você ainda está buscando um imóvel residencial em Campinas ou Paulínia, a D. Lange Imóveis pode ajudar na busca e na negociação de compra. A equipe atua com imóveis residenciais e comerciais na região; consulte os canais da empresa para conhecer as oportunidades disponíveis e receber atendimento imobiliário.
Perguntas frequentes
Amortizar o financiamento reduz os juros?
Sim. O pagamento extra reduz o saldo devedor, sobre o qual são calculados os juros do financiamento. A economia efetiva depende do contrato, do sistema de amortização, da taxa, do momento do pagamento e da opção escolhida. Peça ao banco uma simulação para verificar o efeito no seu caso.
É melhor reduzir o prazo ou o valor da prestação?
Em geral, você pode escolher entre diminuir o prazo ou reduzir o valor das prestações, mas as opções disponíveis e o procedimento dependem do banco e do contrato. Antes de pagar, consulte a instituição financeira e compare simulações feitas com o mesmo valor extra e na mesma data.
Quantas parcelas posso amortizar por mês?
Não há uma quantidade universal de parcelas que possa ser amortizada por mês. A operação costuma ser calculada sobre um valor adicional aplicado ao saldo devedor, e as condições variam conforme o contrato e o banco. Confirme no canal oficial da instituição como solicitar e repetir a operação.
Posso fazer amortizações extras todos os meses?
A possibilidade de fazer pagamentos extras recorrentes depende dos procedimentos do banco e das condições do financiamento. Consulte a instituição sobre frequência, valores e formas de solicitação. Em cada ocasião, compare as alternativas de redução do prazo e da prestação considerando o orçamento e a reserva de emergência.
Como a redução do prazo pode economizar juros?
A redução do prazo pode diminuir o período em que o saldo devedor acumula juros e, por isso, tem potencial para reduzir o custo total. O resultado depende das condições contratuais e da data do pagamento. Compare a simulação com a opção de reduzir a prestação antes de decidir.