A rentabilidade de um imóvel comercial deve ser avaliada pelo resultado que ele entrega ao patrimônio, não apenas pelo valor do aluguel. Para proprietários em Campinas e Paulínia, isso significa observar renda líquida, vacância, estado do imóvel e alternativas de uso, locação ou venda. A decisão mais adequada depende dos objetivos e do horizonte de cada proprietário.
Essa análise parte de uma ideia simples: manter o imóvel, por si só, não define se ele está cumprindo seu papel. O carrossel da D. Lange Imóveis propõe olhar para o bem como parte de uma estratégia patrimonial e considerar qual pode ser o próximo passo.
Os principais sinais para revisar o desempenho do imóvel
- Aluguel abaixo de comparáveis: pode indicar que o contrato ou a oferta não acompanha imóveis semelhantes na região.
- Vacância prolongada: reduz a receita efetiva e pode apontar questões de preço, conservação, divulgação ou adequação.
- Subutilização: o espaço pode não estar aproveitando suas características ou não servir bem ao perfil de ocupação possível.
- Falta de estratégia: sem um objetivo definido, fica difícil decidir entre manter, adaptar ou vender.
Um sinal isolado não determina a decisão. O aluguel abaixo de outros anúncios, por exemplo, precisa ser comparado com imóveis de características, condições e localização realmente semelhantes, não apenas com valores anunciados sem contexto.
Receita de aluguel não é o mesmo que rentabilidade
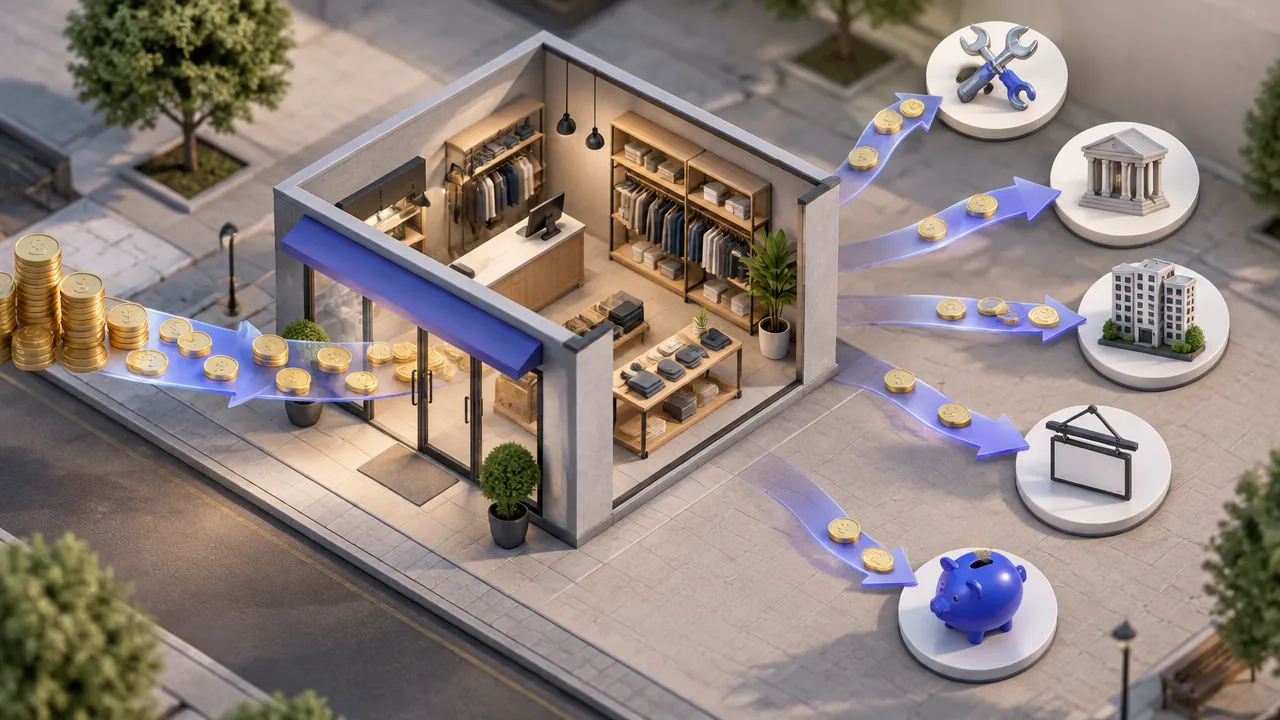
A receita é o que entra com a locação; a rentabilidade considera o que sobra depois das despesas e em relação ao valor atual do imóvel. Para uma estimativa anual simplificada, use: (aluguéis recebidos menos despesas anuais do proprietário) ÷ valor atual estimado do imóvel × 100.
Considere os períodos sem locatário e despesas como manutenção, tributos e outros custos que cabem ao proprietário conforme o contrato e a situação do imóvel. Se houver administração, inclua também essa despesa na conta. O tratamento tributário pode variar de acordo com o caso, então confirme a apuração aplicável com orientação contábil.
O cálculo é uma ferramenta para comparar cenários, não uma promessa de retorno. Se usar uma estimativa de valor do imóvel, deixe claro como ela foi obtida e aplique o mesmo critério ao comparar manter, reformar ou vender.
Localização, demanda e características mudam a análise
O desempenho depende da combinação entre endereço, tipo de imóvel e perfil de possíveis ocupantes. Em Campinas e Paulínia, avalie cada imóvel individualmente: uma loja de rua, uma sala e um galpão podem atender a atividades e necessidades diferentes, mesmo quando estão na mesma cidade.
Observe a circulação e os acessos, a visibilidade, a disponibilidade de estacionamento, a infraestrutura e o perfil do entorno. Verifique também se a configuração física, as instalações e as condições de uso atendem ao público que poderia ocupar aquele espaço.
O momento do mercado importa, mas não deve ser interpretado com base em uma impressão isolada. Compare imóveis semelhantes, converse sobre a procura observada para aquele tipo de espaço e considere o tempo e os custos envolvidos até uma possível nova locação. Não presuma que uma localização ou adaptação garantirá ocupação.
Manter, adaptar ou vender depende do objetivo do proprietário
A escolha deve responder a uma necessidade concreta: renda recorrente, melhor aproveitamento do bem ou liquidez. Antes de decidir, compare o custo e o prazo de cada caminho com o que o proprietário espera alcançar.
| Alternativa | Pode fazer sentido quando | O que avaliar |
|---|---|---|
| Manter e melhorar a locação | O objetivo é preservar o ativo e buscar renda com o imóvel. | Preço em relação a comparáveis, divulgação, condições do contrato e despesas. |
| Adaptar o espaço | Uma mudança pode ampliar os usos possíveis ou corrigir limitações relevantes. | Custo, viabilidade, prazo, permissões e compatibilidade com a demanda. |
| Vender | O proprietário prioriza liquidez, reorganização patrimonial ou outro destino para os recursos. | Valor esperado, custos da transação, prazo e consequências financeiras e tributárias. |
Obras, mudanças de uso e alterações nas condições contratuais exigem análise de viabilidade. Confirme as regras aplicáveis ao imóvel, ao contrato e às intervenções pretendidas antes de assumir custos ou negociar mudanças.
Reúna estas informações antes de pedir orientação
Um retrato organizado do imóvel ajuda a comparar alternativas com menos suposições. Se possível, reúna:
- Contrato vigente, prazo, reajustes e responsabilidades previstas.
- Receitas recebidas, datas de pagamento e histórico de vacância.
- Despesas do proprietário, incluindo manutenção e tributos.
- Estado de conservação, instalações, fotos e reparos necessários.
- Características do espaço, usos atuais e adaptações já realizadas.
- Objetivo patrimonial, necessidade de renda ou liquidez e horizonte de decisão.
Com esses dados, fica mais fácil conversar sobre possibilidades concretas, em vez de decidir somente pelo aluguel atual ou por uma estimativa isolada de venda.
Uma análise patrimonial começa pelas alternativas
Revisar o desempenho não significa que seja necessário vender ou reformar. Significa entender o que o imóvel está entregando hoje, quais custos e limitações pesam sobre o resultado e que opções podem ser avaliadas diante dos objetivos do proprietário.
A D. Lange Imóveis atua com venda, locação e administração de imóveis em Campinas e Paulínia. Se você quer examinar as possibilidades para um imóvel comercial, pode conversar com a equipe da D. Lange e apresentar o contrato, as receitas, as despesas e as condições do espaço.
Perguntas frequentes
Qual rentabilidade é considerada boa para um imóvel comercial?
Não existe um percentual único que seja bom para todos os imóveis comerciais. A avaliação depende da renda líquida, do valor atual do bem, do risco de vacância, das despesas e das alternativas disponíveis. Compare cenários compatíveis com seus objetivos, sem tratar médias de mercado como garantia de retorno.
Como calcular a rentabilidade líquida de um imóvel comercial?
Uma forma de estimar a rentabilidade líquida anual é subtrair da receita de aluguel efetivamente recebida as despesas anuais do proprietário e dividir o resultado pelo valor atual estimado do imóvel. Multiplique por 100 para obter um percentual. Inclua períodos vagos e use critérios consistentes ao comparar alternativas.
Qual é a diferença entre receita de aluguel e rentabilidade?
Receita de aluguel é o valor recebido pela locação, antes de considerar todos os custos do proprietário. Rentabilidade relaciona o resultado líquido ao valor do imóvel e ao período analisado. Por isso, um aluguel aparentemente alto não significa necessariamente bom desempenho se houver despesas relevantes ou vacância frequente.
O que fazer quando um imóvel comercial fica muito tempo vago?
Vacância prolongada pede investigação antes de uma decisão. Reavalie o preço pedido em relação a imóveis comparáveis, as condições físicas, a apresentação e o perfil de uso permitido. Também considere ajustes ou venda, comparando custos, prazo provável e necessidade de liquidez, sem presumir que uma mudança garantirá novo locatário.